
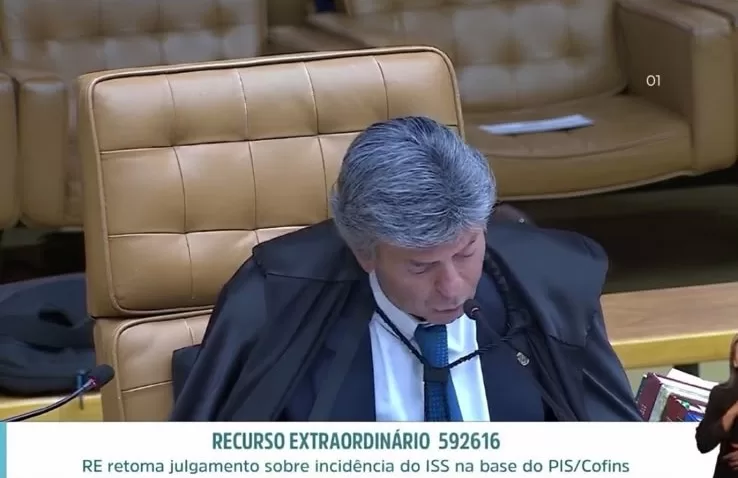
O Supremo Tribunal Federal (STF) decidiu, por 6 votos a 5 no julgamento do Tema 118 (RE 592.616), que o Imposto Sobre Serviços (ISS) não deve integrar a base de cálculo do PIS e da Cofins.
O STF decidiu que o ISS não integra a base de cálculo do PIS e da Cofins. Mas há um ponto que pode definir quanto cada empresa recupera: a modulação dos efeitos da decisão.
Foi proposto que a decisão valha a partir da publicação da ata de julgamento. Se isso prevalecer, a regra pode ser:
▪️ Quem já tiver ação ajuizada antes do marco fixado preserva o passado;
▪️ Quem ajuizar depois pode ficar apenas com efeitos daqui para frente.
Foi assim na "tese do século" (ICMS), entendimento fixado pelo Supremo Tribunal Federal no Tema 69 da repercussão geral (RE 574.706), que decidiu que o ICMS não integra a base de cálculo do PIS e da Cofins, oportunidade em que o STF preservou o período anterior apenas para quem já havia ajuizado ação até a data de corte.
Ainda não há definição sobre a modulação. Justamente por isso, a análise precisa ser feita agora, e não depois da publicação do acórdão.
Se a sua empresa presta serviços, vale verificar: regime tributário e forma de apuração, o que foi recolhido nos últimos 5 anos e a medida judicial adequada ao seu caso.
A compensação do crédito só ocorre após o trânsito em julgado, então o que se protege agora é o direito ao passado, e não um resultado imediato.
Por: Augusto Fauvel de Moraes